Perte de la moitié du capital social
Lorsque les capitaux propres de votre société deviennent inférieurs à la moitié du capital social, la loi impose une procédure spécifique dans les 4 mois suivant l'approbation des comptes. JuridiqueApps vous accompagne.
Honoraires
299 € TTC
Frais de greffe inclus dans nos honoraires
Délai
5 à 7 jours ouvrés
après réception du dossier
4,9/5
Avis Google
100%
En ligne
48h
Dépôt greffe

Dossier complet
Annonce légale incluse ⚡
"Rapide et pro, tout géré en 5 jours."
Client vérifié
100% Conforme
Validé au Greffe
Ce qui est inclus dans votre dossier
Comment ça se passe ?
JuridiqueApps prend en charge chaque étape. Vous n'avez qu'à nous transmettre les informations nécessaires.
Votre formalité
en cours de traitement
Étape 1 sur 3
Constat de la perte
La perte de la moitié du capital est constatée lors de l'approbation des comptes annuels. Dès ce constat, le délai de 4 mois commence à courir.
⚡ Délai respecté
Juriste dédié · Réponse 24h
100% Conforme
Validé au Greffe
Ce qu'il faut savoir
Qui est concerné ?
Cette obligation s'applique aux SARL, EURL, SAS, SASU et SA. Elle est déclenchée dès que les capitaux propres deviennent inférieurs à la moitié du capital social.
Deux options pour les associés
Les associés peuvent voter : (1) la dissolution anticipée, ou (2) la continuité de l'activité. S'ils choisissent la continuité, ils n'ont pas obligation de reconstituer les capitaux propres immédiatement.
Sanctions en cas de non-respect
Le non-respect de cette procédure engage la responsabilité personnelle des dirigeants. En cas de liquidation judiciaire, cette faute de gestion peut être retenue contre eux.
Reconstitution des capitaux propres
Si les associés choisissent la continuité, ils disposent de 2 exercices pour reconstituer les capitaux propres à hauteur d'au moins la moitié du capital social.
Perte de la moitié du capital : questions fréquentes
La perte de la moitié du capital social est une situation délicate qui impose des obligations légales précises aux dirigeants. Voici les réponses aux questions essentielles pour agir dans les délais et éviter les sanctions.
Qu'est-ce que la perte de la moitié du capital social ?
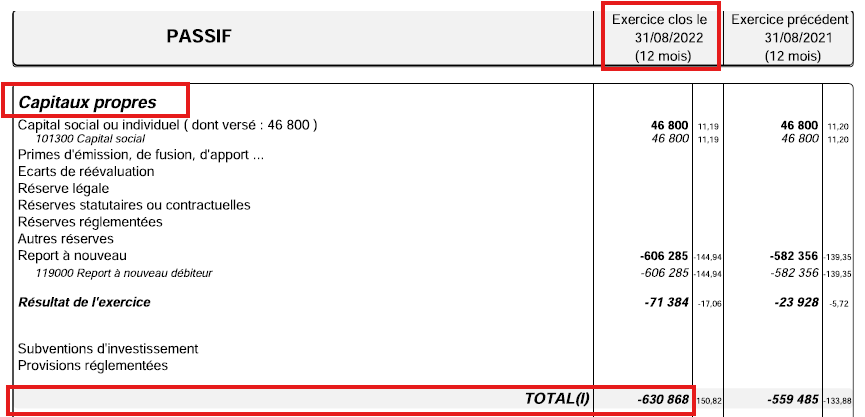
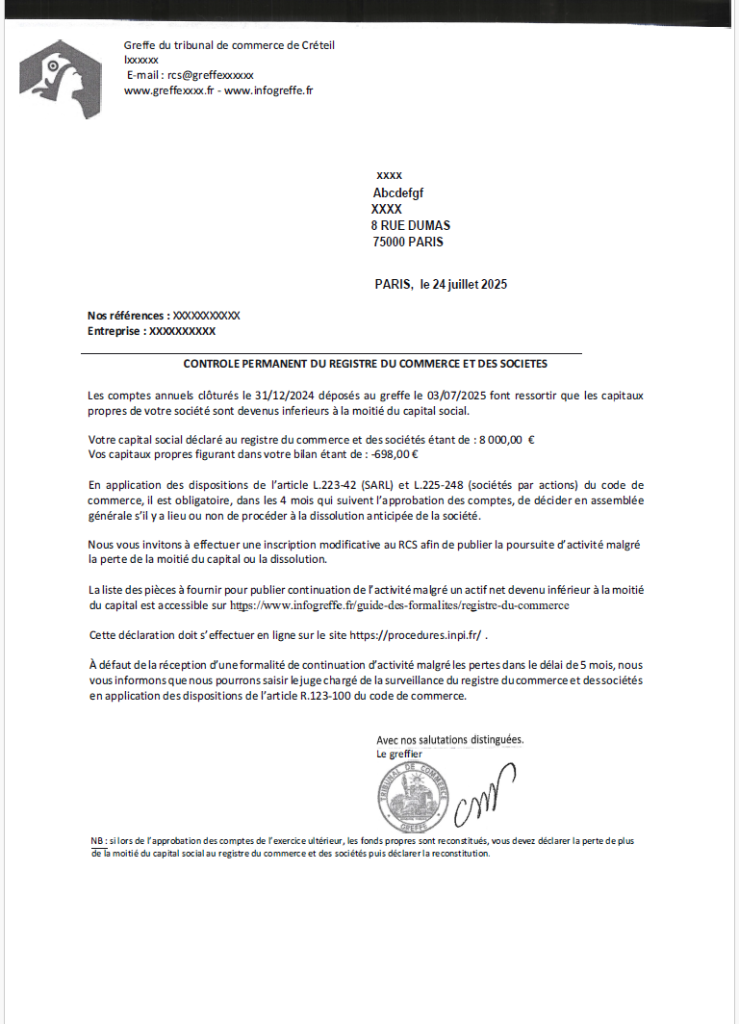
On parle de perte de la moitié du capital social lorsque les capitaux propres de la société deviennent inférieurs à la moitié du capital social inscrit dans les statuts. Les capitaux propres correspondent au capital social augmenté des réserves et du report à nouveau, diminué des pertes cumulées. Cette situation survient généralement après plusieurs exercices déficitaires qui ont érodé les réserves et le report à nouveau. La loi (article L223-42 du Code de commerce pour les SARL, article L227-65 pour les SAS) impose alors une procédure obligatoire : les associés doivent être consultés dans les 4 mois suivant l'approbation des comptes qui constate cette perte. Cette procédure s'applique à toutes les sociétés commerciales (SARL, EURL, SAS, SASU, SA).
La procédure légale à suivre en cas de perte de capital
La procédure se déroule en plusieurs étapes obligatoires. Étape 1 : constat de la perte lors de l'assemblée générale ordinaire (AGO) d'approbation des comptes annuels. L'expert-comptable établit le bilan qui fait apparaître que les capitaux propres sont inférieurs à la moitié du capital social. Étape 2 : dans les 4 mois suivant l'AGO, le dirigeant doit convoquer une assemblée générale extraordinaire (AGE) des associés. Étape 3 : les associés votent soit la dissolution anticipée de la société, soit la continuité de l'activité. Étape 4 : la décision est publiée dans un journal d'annonces légales dans le mois suivant. Étape 5 : le dossier (PV, annonce légale, formulaire M2) est déposé au greffe. Si les associés choisissent la continuité, la société dispose de 2 exercices pour reconstituer les capitaux propres.
Les deux options des associés : dissolution ou continuité
Lors de l'assemblée générale extraordinaire, les associés doivent choisir entre deux options. La dissolution anticipée : la société est mise en liquidation amiable. Un liquidateur est nommé, il réalise les actifs, paie les dettes et distribue le boni de liquidation éventuel. Cette option est choisie quand les perspectives de redressement sont faibles ou quand les associés ne souhaitent pas poursuivre l'activité. La continuité de l'activité : la société poursuit son exploitation mais doit reconstituer ses capitaux propres à hauteur d'au moins la moitié du capital social dans les 2 exercices suivant la décision. Cette option est choisie quand la société a des perspectives de redressement réalistes (nouveaux marchés, restructuration, recapitalisation).
Comment reconstituer les capitaux propres ?
Si les associés choisissent la continuité, plusieurs stratégies permettent de reconstituer les capitaux propres. L'augmentation de capital : les associés ou de nouveaux investisseurs apportent des fonds qui viennent directement renforcer les capitaux propres. C'est la solution la plus directe et la plus efficace. La réduction de capital : la société réduit son capital social pour le ramener à un niveau inférieur aux capitaux propres, ce qui supprime mécaniquement la situation de perte de capital. Cette opération peut s'accompagner d'une incorporation de pertes. L'amélioration de la rentabilité : la société génère des bénéfices sur les exercices suivants qui viennent reconstituer progressivement les réserves. La conversion de comptes courants d'associés en capital : les associés transforment leurs prêts à la société en apports en capital, ce qui renforce les fonds propres sans sortie de trésorerie.
Les sanctions en cas de non-respect de la procédure
Le non-respect de la procédure de perte de capital expose les dirigeants à des sanctions importantes. Sur le plan civil : la responsabilité personnelle du dirigeant peut être engagée en cas de liquidation judiciaire ultérieure de la société. Le non-respect de la procédure constitue une faute de gestion qui peut entraîner la condamnation du dirigeant à combler tout ou partie du passif social sur son patrimoine personnel. Sur le plan pénal : le dirigeant encourt des amendes et, dans les cas graves (banqueroute), des peines d'emprisonnement. Sur le plan commercial : tout intéressé (associé, créancier, ministère public) peut demander en justice la dissolution de la société pour non-respect des obligations légales. Le dirigeant peut également être interdit de gérer.
Comment prévenir la perte de capital ?
La meilleure prévention est un suivi régulier et rigoureux de la situation financière de votre société. Un tableau de bord mensuel permettant de suivre les capitaux propres, le fonds de roulement et la trésorerie est indispensable. Une réaction rapide aux premiers signes de difficultés (chute du CA, augmentation des charges, retards de paiement clients) permet d'éviter l'aggravation. Les mesures préventives incluent : la réduction des charges fixes (renégociation des loyers, suppression des dépenses non essentielles), la recherche de nouveaux marchés ou clients, la recapitalisation préventive par augmentation de capital avant d'atteindre le seuil de perte, la conversion de comptes courants d'associés en capital. Votre expert-comptable joue un rôle clé dans la détection précoce et l'alerte.
Questions fréquentes
Les réponses aux questions que vous vous posez.
Téléchargez le guide gratuit pour tout savoir sur perte de la moitié du capital social
Tout ce qu'il faut savoir, expliqué simplement. Rédigé par nos juristes experts. Téléchargement immédiat.
🔒 Aucun spam. Votre email n'est jamais partagé.
Prêt à démarrer votre formalité ?
Un juriste dédié prend en charge votre dossier de A à Z. Dossier traité sous 5 à 7 jours ouvrés.